6 skäl till varför du bör acceptera betalningar med digital plånbok
Senast uppdaterad
Undrar du varför du bör acceptera betalningar med digital plånbok, inklusive Apple Pay / Google Pay / Microsoft Pay, Cash App Pay, Alipay och mer på din WordPress-webbplats?
En digital plånbok är en app som lagrar kundens kortuppgifter på deras telefon eller dator, vilket gör att de kan betala med ett tryck istället för att mata in ett kortnummer.
Apple Pay, Google Pay och Microsoft Pay är de tre du oftast stöter på på WordPress-webbplatser, tillsammans med Cash App Pay, Alipay och GrabPay för specifika marknader.
Att acceptera betalningar via digitala plånböcker hjälper inte bara till att globalisera din verksamhet, utan bidrar också till att öka konverteringsgraden genom att erbjuda dina kunder deras föredragna betalningsmetod.
I den här artikeln delar vi med oss av de främsta anledningarna till varför du bör acceptera betalningar med digital plånbok.
- Vad är digitala plånböcker?
- Där digitala plånböcker faktiskt används
- Varför bör du acceptera betalningar med digital plånbok?
- 1. Betalningar via digitala plånböcker är snabba och bekväma
- 2. Betalningar med digital plånbok är säkra
- 3. Att acceptera betalningar med digital plånbok är enkelt och smidigt
- 4. Digitala plånböcker fungerar personligen
- 5. Folk litar på Apple, Google och Microsoft
- 6. Att acceptera betalningar med digital plånbok ökar konverteringarna
- Bör du aktivera digitala plånböcker? Avvägningarna
- Acceptera digitala plånböcker med WP Simple Pay
- Felsökning av vanliga problem
- Vanliga frågor om digitala plånböcker
Vad är digitala plånböcker?
Digitala plånböcker är appar som lagrar en kunds debet- eller kreditkortsuppgifter på deras telefon, surfplatta eller dator, vilket gör att de kan betala med ett tryck istället för att mata in kortnummer.
Plånboken skickar en krypterad, tokeniserad version av kortet till handlaren, så att det faktiska kortnumret aldrig rör vid ditt betalningsformulär.
De vanligaste digitala plånböckerna du ser på ett WordPress-betalningsformulär är Apple Pay, Google Pay och Microsoft Pay, följt av Cash App Pay, Alipay och GrabPay för kunder i specifika regioner.
Med digitala plånböcker kan användare göra både online- och personliga köp. Plånboken överför omedelbart betalningsinformation till kassasystemsenheter i butiker eller fyller automatiskt i betalningsfält på e-handelswebbplatser.
Där digitala plånböcker faktiskt används
Användningen av digitala plånböcker är inte jämnt fördelad, och att veta var dina kunder finns påverkar hur mycket detta spelar roll för din webbplats.
Globalt stod digitala plånböcker för 56 % av e-handels transaktionsvärde under 2025, före kreditkort (20 %), betalkort (10 %) och köp nu, betala senare (4 %), enligt Worldpays 2026 Global Payments Report.
Det genomsnittet döljer en hel del regionala variationer som är värda att känna till innan du bestämmer dig för hur mycket du ska marknadsföra plånböcker på din egen webbplats:
- Asien och Stillahavsområdet är den mest plånboksledda regionen i världen, där digitala plånböcker utgör 77 % av onlineutgifterna under 2025. Endast Indien ser 68 % av e-handelsutgifterna gå via plånböcker.
- USA ligger väl under det globala genomsnittet, med cirka 40 % av online transaktionsvärdet, där kreditkort fortfarande gör mycket av arbetet.
- Kanada ligger strax efter USA, där digitala plånböcker står för cirka 32 % av e-handelsutgifterna och kreditkort står för en liknande eller större andel.
Om de flesta av dina kunder finns i Nordamerika är digitala plånböcker en meningsfull konverteringshävstång men ännu inte den dominerande. Om du säljer till APAC-marknader, särskilt Indien, Hongkong eller Sydkorea, är plånböcker närmare standardförväntningen än alternativet.
Varför bör du acceptera betalningar med digital plånbok?
Om du inte låter dina kunder betala med sin föredragna plånbok, lämnar du pengar på bordet för ett betalningsalternativ som inte kostar dig något extra att erbjuda. Här är vad jag skulle väga.
Låt oss gå igenom de främsta anledningarna till varför du bör börja acceptera betalningar med digital plånbok på din WordPress-webbplats så snart som möjligt.
1. Betalningar via digitala plånböcker är snabba och bekväma
Säkerligen vet du vikten av att göra onlinetransaktioner så enkla och smärtfria som möjligt för dina kunder. Ditt mål bör vara att effektivisera din betalningsprocess, minska friktion och ta bort alla hinder mellan dina kunder och köp.
Digitala plånböcker låter en kund betala med ett tryck eftersom deras kort redan är laddat på enheten. Det finns ingen anledning att leta efter ett fysiskt kort, ingen återinmatning av ett 16-siffrigt nummer på ett telefon tangentbord, och ingen övergiven kundvagn för att någon inte kunde hitta sin plånbok.
Den bekvämligheten förstärks på mobilen, där det är långsammare och mer felbenäget att skriva in kortuppgifter än på datorn. Om majoriteten av din trafik är mobil, är detta den enskilt största hävstången på den här listan.
2. Betalningar med digital plånbok är säkra
Kunder och klienter bryr sig om datasäkerhet och integritet mer än någonsin tidigare. Deras rädslor är giltiga, naturligtvis, med tanke på hur ofta vi får höra om stora dataintrång. Även om de vet att de kan initiera en återbetalning för bedrägliga avgifter, vill de fortfarande inte hantera besväret.
Digitala plånböcker lagrar en krypterad, tokeniserad version av kortet snarare än själva kortnumret, så en intrång i din webbplats eller betalningsprocessor exponerar inte användbara kortdata på samma sätt som ett lagrat kortnummer skulle göra. Det är inte ett marknadsföringspåstående; det är så tokenisering fungerar under ytan.
De är inte magiskt immuna mot bedrägerier, men det extra lagret innebär att en förlorad telefon inte ger någon ett fungerande kortnummer. Kunder kan fjärrlåsa en digital plånbok, på samma sätt som de skulle rapportera ett förlorat kort, utan att vänta på en fysisk ersättning.
3. Att acceptera betalningar med digital plånbok är enkelt och smidigt
Till skillnad från många andra teknologier är det ganska enkelt att acceptera betalningar med digitala plånböcker, även för småföretag utan många resurser. Du behöver inga dyra plugins eller kostsam anpassad utveckling.
Faktum är att de flesta betalningsprocessorer och kassasystem redan erbjuder stöd för digitala plånböcker. Om du till exempel använder Stripe som din betalningsprocessor har du redan all funktionalitet du behöver för att acceptera betalningar via Apple Pay, Google Pay och Microsoft Pay på din webbplats.
Om du använder WP Simple Pay, det bästa Stripe-betalningspluginet för WordPress, för att acceptera betalningar på din webbplats, kan du enkelt skapa betalningsformulär som accepterar Apple Pay, Google Pay och Microsoft Pay utan en enda kodrad. Pluginet låter dig också acceptera Cash App Pay och Alipay.
4. Digitala plånböcker fungerar personligen
Om du någonsin tar emot betalningar personligen, oavsett om det är vid ett marknadsstånd, en verkstad eller ett tillfälligt evenemang, använder digitala plånböcker Near Field Communication (NFC) för att slutföra en tryck-och-betala-transaktion på några sekunder. Kundens telefon lämnar aldrig deras hand.
Detta spelar mindre roll om du strikt är ett onlineföretag, men det är värt att veta att samma plånbokskonfiguration överförs om du någonsin säljer personligen också.
Som ett resultat kan du fokusera på att leverera värde till din kund och få dem att känna sig bekväma med sin transaktion. Det håller också saker och ting i rörelse effektivt, vilket gör att du kan gå vidare till nästa försäljning.
5. Folk litar på Apple, Google och Microsoft
Även om ditt företag kanske inte är litet, är chansen stor att det inte är lika stort eller lika välkänt som Google, Apple och Microsoft. De flesta av oss interagerar med dessa företag varje dag. Vi köper deras produkter, besöker deras appar och webbplatser och gör många köp från dem.
Med tiden börjar du lita på dessa företag med din data, särskilt din betalningsinformation. De tjänar för mycket pengar för att riskera allt genom att stjäla några hundra dollar från en av sina kunder, och det ligger i deras eget intresse att hålla din data säker, så att du fortsätter att göra inköp från dem.
Detta innebär att dina kunder förmodligen litar på dessa företag mycket mer än de litar på ditt företag. Det är inte så att de tycker att du är opålitlig; det är bara det att när det gäller känslig data, tenderar vi generellt att hålla oss till det vi känner till.
Så genom att utnyttja dessa företags varumärken kommer du att dra nytta av all den tillit de har byggt upp under åren. Så småningom kommer dina kunder att börja känna igen ditt företag som pålitligt, men tills dess är det smart att rida på Apples, Googles och Microsofts rockskörta.
6. Att acceptera betalningar med digital plånbok ökar konverteringarna
Det tydligaste affärsfallet för digitala plånböcker är färre övergivna kundvagnar. Att ta bort manuell kortinmatning tar bort ett steg där kunder tvivlar på ett köp eller blir frustrerade och lämnar.
Med tanke på att digitala plånböcker nu står för 56 % av den globala e-handelsvärdet, innebär att inte erbjuda alternativet att be en meningsfull andel av dina besökare att använda en betalningsmetod de hellre inte skulle vilja använda.
Att låta dina kunder använda sina platsbaserade digitala plånböcker hjälper till att expandera din verksamhet internationellt och säkerställer att du tillgodoser en mycket bredare kundbas.
Bör du aktivera digitala plånböcker? Avvägningarna
Här är delen som de flesta artiklar hoppar över: vad som faktiskt ändras operativt när du aktiverar detta. Jag kontrollerade var och en av dessa mot Stripes nuvarande dokumentation och prissättning snarare än att anta att de fungerar på samma sätt som kort.
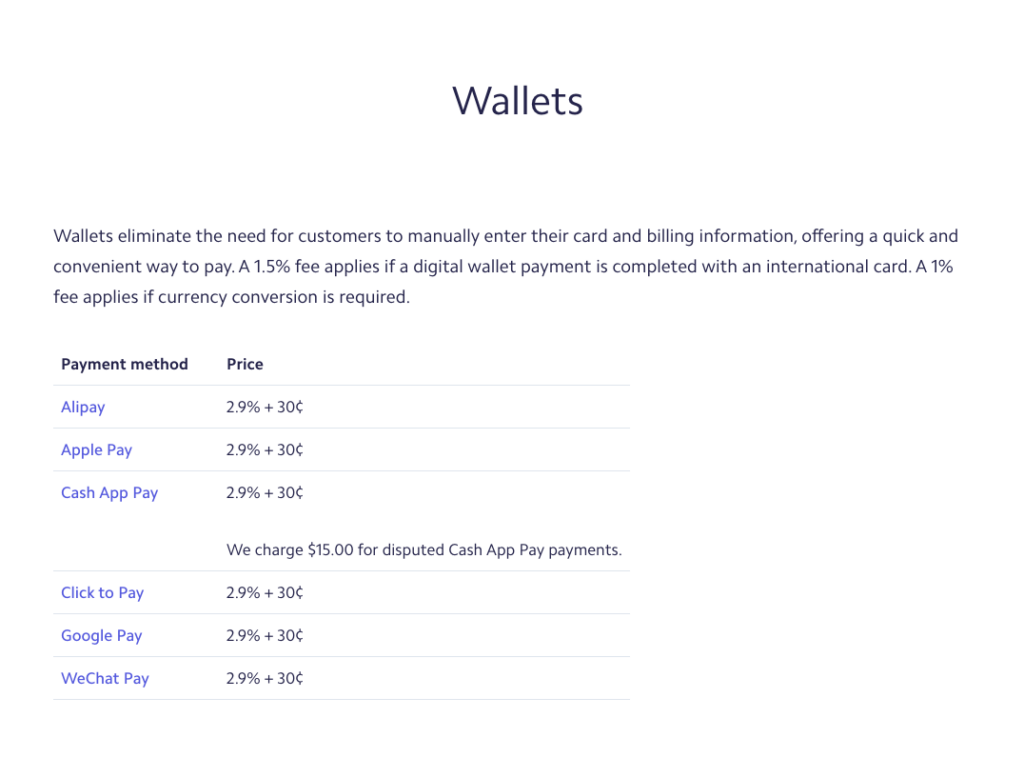
Avgifter. Betalningar med digital plånbok via Stripe kostar lika mycket som en standard online-korttransaktion: 2,9 % + 0,30 USD i USA. Det finns ingen plånbokstilläggsavgift. Internationella kort och valutaväxling lägger till sina vanliga avgifter ovanpå, precis som de skulle göra för ett inmatat kort.
Avräkningstid. Betalningar med digital plånbok avräknas enligt samma utbetalningsschema som vanliga kortbetalningar via ditt Stripe-konto. Det finns ingen separat eller långsammare utbetalningsspår för plånböcker.
Återbetalningar och tvister. Eftersom en plånbokstransaktion fortfarande är en korttransaktion under ytan, fungerar återbetalningar och tvister exakt som de gör för inmatade kort, inklusive samma tvistavgift på 15 USD om en kund gör en tvist. Du får ingen extra tvistskydd genom att använda en plånbok.
Prenumerationsstöd. Google Pay är helt kompatibel med Stripes återkommande fakturering, så prenumerationer förnyas på samma sätt som med ett sparat kort.
Apple Pay fungerar även för prenumerationer, men den första debiteringen måste ske medan kunden är närvarande (vad Stripe kallar en betalning under sessionen), så att Stripe kan lagra en återanvändbar korttoken. Om du hoppar över det, är det mer troligt att senare förnyelsedebiteringar misslyckas, vilket visas som en supportbiljett, inte ett uppenbart fel från din sida.
Så, om din trafik mestadels är från datorer och Nordamerika, är detta ett tillägg med låg ansträngning och låg risk, främst för konverteringsökningen. Om du säljer till APAC-marknader eller har mycket mobil trafik, skulle jag behandla det som nära nog obligatoriskt snarare än valfritt.
Acceptera digitala plånböcker med WP Simple Pay
Det bästa sättet att acceptera betalningar med digitala plånböcker på din WordPress-webbplats är att använda WP Simple Pay.
Pluginet gör det enkelt att lägga till Apple Pay, Google Pay, Microsoft Pay, Alipay, Cash App Pay och GrabPay till dina betalningsformulär från dra-och-släpp-formulärbyggaren.
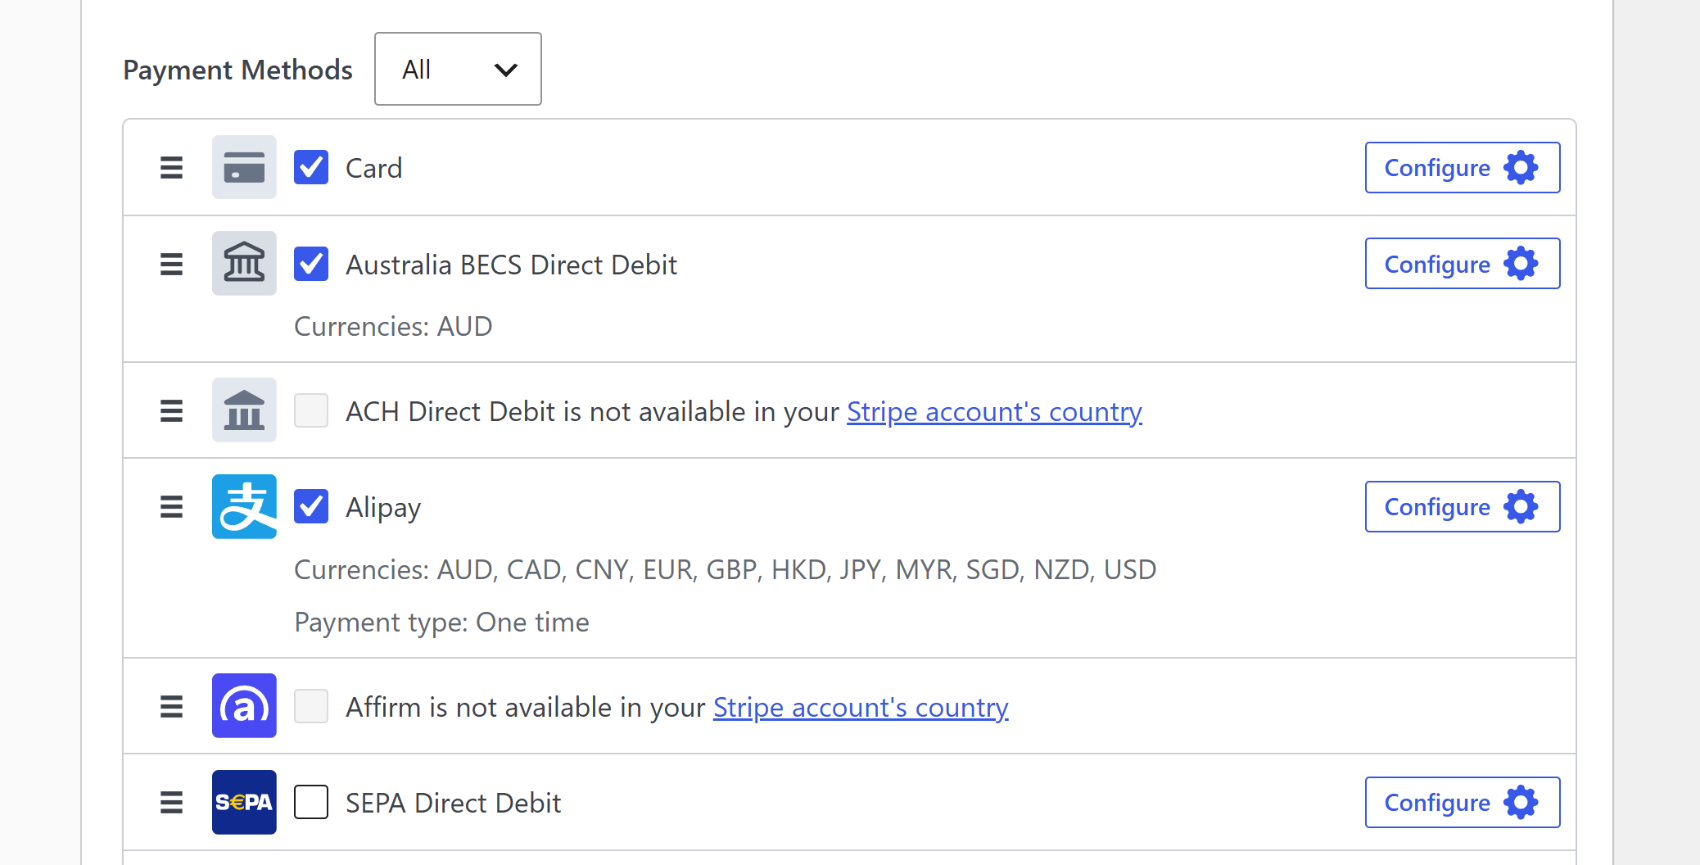
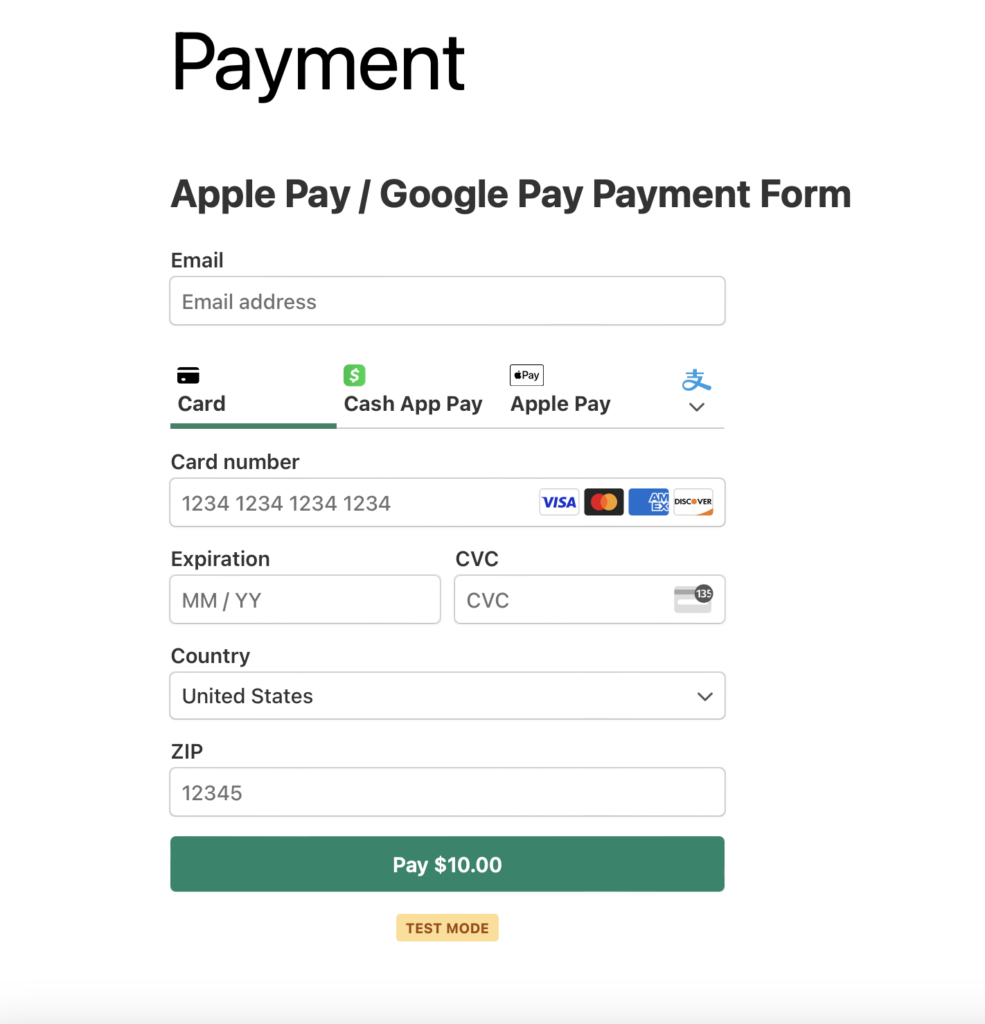
När du lägger till ett betalningsalternativ med digital plånbok i ditt betalningsformulär kommer alla besökare med en kombination av webbläsare och enhet som tillåter ett av dessa alternativ att se en extra betalknapp på betalningsformuläret.
Här är hur det ser ut för dina kunder. Allt de behöver göra för att betala är att klicka på den knappen för att slutföra sitt köp.
Där har du det! Vi hoppas att den här artikeln har inspirerat dig att acceptera betalningar med digitala plånböcker på din webbplats.
Felsökning av vanliga problem
Knappen för digital plånbok visas inte i kassan. Detta beror nästan alltid på ett av tre saker: kundens webbläsare eller enhet stöder inte plånboken (Apple Pay visas bara i Safari på Apple-enheter, till exempel), kunden har inget kort sparat i den plånboken, eller ditt Stripe-konto är fortfarande i testläge istället för live-läge. Bekräfta live-läget först eftersom det är den vanligaste boven.
Apple Pay fungerar för vissa kunder men misslyckas med att debitera andra. Detta betyder vanligtvis att din domän ännu inte är verifierad hos Apple via Stripe. WP Simple Pay registrerar din domän automatiskt första gången du sparar ett formulär med Apple Pay aktiverat, men om du har bytt domän eller ändrat din SSL-konfiguration efteråt, måste du verifiera den manuellt från fliken Apple Pay i din Stripe Dashboard.
En kunds valuta eller land stöds inte. Inte alla plånböcker finns tillgängliga i alla valutor eller länder. Google Pay och Apple Pay har bred täckning, men Cash App Pay, Alipay och GrabPay är begränsade till specifika regioner eller valutor. Kontrollera Stripes sida för betalningsmetodstöd för den specifika kombinationen av plånbok och valuta innan du antar att det är ett fel.
Vanliga frågor om digitala plånböcker
1. Stöder Stripe Apple Pay och Google Pay för prenumerationer?
Det gör det, även om de två beter sig lite olika. Google Pay integreras direkt i Stripes återkommande fakturering utan extra konfiguration. Apple Pay hanterar också prenumerationer, men det kräver att den första debiteringen sker medan kunden är närvarande så att Stripe kan spara en token för förnyelser. Annars kan senare debiteringar misslyckas tyst.
2. Finns det en extra avgift för att acceptera betalningar via digital plånbok?
Inte från Stripes sida. Digitala plånböcker debiteras till samma taxa som ett inmatat kort: 2,9 % + 0,30 USD per transaktion i USA. De enda avgifterna som ändras är de vanliga för internationella kort eller valutaväxling, och de gäller oavsett hur kortet matades in.
3. Vilka länder stöder Apple Pay, Google Pay och Microsoft Pay?
Båda har bred internationell räckvidd, men hur ofta kunderna faktiskt använder dem varierar mycket beroende på region. Asien-Stillahavsområdet är den marknad som använder plånböcker mest, med 77 % av onlineutgifterna, medan USA ligger närmare 40 %. Stripes sida för betalningsmetodstöd har den exakta uppdelningen per land och valuta.
4. Kan jag föra över Stripes transaktionsavgift till mina kunder?
Du kan. WP Simple Pay Pro har en inställning för avgiftsåtervinning som lägger till Stripes behandlingsavgift till det kunden betalar istället för att tas från ditt utbetalning. Den gäller på samma sätt för digitala plånboksbetalningar som för inmatade kort, eftersom Stripe behandlar dem identiskt.
5. Behöver jag ett SSL-certifikat för att acceptera digitala plånboksbetalningar?
Det behöver du, och detta är inte valfritt. Stripe kommer inte att behandla någon betalning, plånbok eller annat, om inte din webbplats körs på SSL/HTTPS. De flesta värdar inkluderar ett gratis certifikat som standard, och WP Simples installationsguide täcker hur du lägger till ett om din värd ännu inte har det.
Jag hoppas att den här artikeln hjälpte dig att lära dig varför du bör acceptera digitala plånboksbetalningar. Om du gillade den här artikeln kanske du också vill kolla in vår guide om hur man accepterar ACH-betalningar i WordPress och 11 e-handels-hinder och hur man övervinner dem.
Vad väntar du på? Kom igång med WP Simple Pay idag!
För att läsa fler artiklar som denna, följ oss på X.
Disclosure: Vårt innehåll stöds av läsare. Det betyder att om du klickar på några av våra länkar kan vi tjäna en provision. Vi rekommenderar bara produkter som vi tror kommer att tillföra värde för våra läsare.